上半年亏损超1亿元 “伤心”太平洋股东仍充满信心 利用自有资产对外投资及资产管理
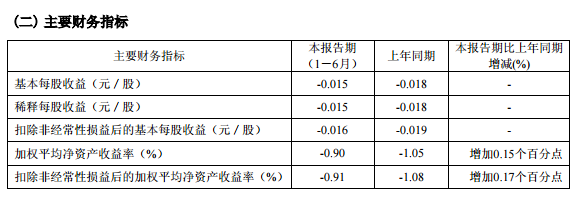
随着上市公司半年报披露收官,太平洋证券(以下简称“太平洋”)的经营业绩再度引发市场关注。上半年,公司归母净利润亏损超过1亿元,这份“伤心”的成绩单让不少投资者感到忧虑。在业绩承压的背后,股东层面却传递出不同寻常的信心——公司正积极利用自有资产开展对外投资及资产管理业务,试图在波动中寻找新的盈利支点。
业绩下滑:市场环境与业务结构双重压力
根据太平洋发布的2023年半年度报告,公司实现营业收入约X亿元,同比下降明显;归属于母公司股东的净利润为-1.XX亿元,上年同期则为盈利状态。对于亏损原因,公司在报告中解释称,主要受上半年A股市场震荡调整、交投活跃度下降影响,证券投资业务收益同比大幅减少;投行业务受项目周期及监管节奏影响,收入确认有所放缓。
从业务结构看,太平洋长期以来倚重证券投资和信用业务,方向性投资占比较大。在上半年权益市场先扬后抑、债券市场窄幅波动的环境下,自营盘拖累了整体业绩。“靠天吃饭”的固有模式再次暴露了公司盈利的波动性。
股东的“信心票”:不减持与增持动作
尽管业绩亏损,太平洋的股东们却并未表现出恐慌。有接近公司的人士透露,主要股东在近期沟通中表达了对公司长期价值的认可,认为上半年的亏损属于阶段性、外部因素主导,而非公司基本面的根本恶化。
这种信心体现在行动上。据报道,部分股东在二季度并未减持,甚至有个别股东通过二级市场或大宗交易方式小幅增持。在公司年度股东大会上,关于利用自有资产进行对外投资及资产管理的议案获得了较高票数支持,显示出股东层面对公司主动管理资产、拓宽收益来源的战略给予肯定。
一位长期跟踪太平洋的券商分析师表示:“股东的信心可能来自两方面:一是公司市净率处于历史低位,向下空间有限;二是公司正在调整资产配置策略,减少对单一自营方向的依赖,增加另类投资和资产管理业务,这在中长期可能改善盈利结构。”
盘活自有资产:对外投资与资产管理成新抓手
在传统业务承压的背景下,太平洋正将目光转向自有资产的盘活与运作。根据公司公告,太平洋拟使用不超过一定额度的自有资金,进行对外投资及资产管理,投资范围包括但不限于私募股权、创业投资基金份额、REITs、衍生品等。
这一策略的核心逻辑是:不再将自有资金仅用于二级市场方向性买卖,而是通过配置低相关性的资产类别,分散风险,获取稳定收益。公司还在积极申请或拓展资产管理业务牌照,试图从“买方”向“卖方+买方”结合转型,通过管理外部资金获取管理费和业绩报酬。
太平洋内部人士对记者表示:“利用自有资产对外投资,不是为了追逐短期暴利,而是构建一个跨周期、多策略的资产组合。与此资产管理业务能强化我们与机构客户、高净值客户的黏性,将公司的投研能力产品化。”
挑战犹存:风控与人才是短板
不过,利用自有资产进行对外投资及资产管理并非坦途。券商行业竞争激烈,头部机构在渠道、品牌、风控体系上优势明显。太平洋作为中小券商,在开展私募股权、另类投资时,面临项目获取难、退出周期长、估值波动大等风险。资产管理业务需要强大的投研团队和销售渠道,太平洋能否吸引并留住核心人才,尚待观察。
从上半年情况看,公司计提了一定的资产减值准备,反映出前期部分投资已经出现风险暴露。未来如果新开展的投资再度出现较大回撤,股东信心可能受到二次冲击。
下半年展望:市场回暖或助力减亏
进入下半年,政策面持续释放活跃资本市场信号,包括降低交易经手费、优化IPO节奏、鼓励中长期资金入市等。若市场情绪修复,成交量回升,太平洋的证券经纪和自营业务有望环比改善。公司成立的自有资金投资组合若能在债券、量化中性等策略上取得稳健收益,也将对全年业绩形成正贡献。
但需要清醒看到,单靠市场贝塔很难彻底扭转盈利困局。太平洋需要真正建立起以客户为中心、以风险调整后收益为导向的资产配置能力。从这个意义上说,上半年的“伤心”也许是推动公司转型的催化剂。
##
亏损超1亿元,太平洋的半年报确实让人“伤心”。但伤心之余,股东并未转身离去,反而通过不减持、支持议案、少量增持等方式表达信心。这份信心建立在对公司自有资产价值、转型方向以及行业周期底部的判断之上。利用自有资产对外投资及资产管理,是一条少有人走的路,既需要耐心,也需要纪律。若太平洋能在这一领域闯出一片天,今天的亏损或许只是漫长旅程中的一个小波折。
风险提示:本文不构成任何投资建议。市场有风险,投资需谨慎。
如若转载,请注明出处:http://www.lizhong789.com/product/44.html
更新时间:2026-10-05 02:59:44